Durante más de tres décadas, la globalización avanzó impulsada por una premisa sencilla: producir donde los costos fueran más bajos. Ese modelo favoreció el traslado de numerosas actividades manufactureras hacia Asia, consolidó a China como la gran fábrica del mundo y configuró cadenas de suministro que dieron forma a las principales rutas marítimas internacionales.
La pandemia, la crisis global de semiconductores, las interrupciones logísticas y el aumento de las tensiones entre Estados Unidos y China comenzaron a alterar esa lógica. La eficiencia económica dejó de ser el único criterio de decisión. La seguridad de abastecimiento, la continuidad operativa y la resiliencia de las cadenas de suministro pasaron a ocupar un lugar central en las estrategias industriales.
En ese contexto ganó protagonismo el concepto de onshoring, entendido como la recuperación de determinadas capacidades productivas dentro del territorio estadounidense. Sin embargo, a medida que avanzan las inversiones y los proyectos industriales, el fenómeno parece adoptar una forma más compleja que la de un simple regreso de fábricas.
Junto al onshoring emerge con fuerza el nearshoring, una estrategia que acerca procesos productivos a los mercados de consumo sin que necesariamente se desarrollen dentro de Estados Unidos. El resultado es una creciente integración manufacturera entre Estados Unidos, México y Canadá, mientras Asia continúa desempeñando un papel esencial como proveedor de componentes, insumos y bienes de capital.
Más que una ruptura de la globalización, lo que comienza a observarse es una reorganización de la misma.
Del regreso de fábricas a una cadena regional
Gran parte de los anuncios industriales de los últimos años se concentra en sectores considerados estratégicos, como semiconductores, baterías, centros de datos e inteligencia artificial. No obstante, detrás de esas inversiones está tomando forma un ecosistema productivo más amplio.
Estados Unidos busca reforzar actividades vinculadas al diseño, la investigación y determinadas manufacturas críticas. México consolida su papel como plataforma industrial y de ensamblaje. Asia mantiene una posición relevante en el suministro de componentes especializados y tecnologías clave.
Desde una perspectiva logística, esto implica que la pregunta ya no es únicamente dónde se construye una fábrica, sino cómo se abastece y cómo se integra dentro de una cadena de suministro regional.
Incluso en la industria de los semiconductores, la relocalización productiva no elimina la dependencia de los flujos internacionales. Las nuevas plantas requieren equipos de altísima complejidad, químicos especializados, gases industriales, materiales avanzados y componentes que continúan llegando desde distintos mercados. La industria cambia de ubicación en algunos eslabones, pero la cadena sigue siendo global.
El Pacífico no desaparece, se transforma
La idea de que el onshoring podría vaciar las grandes rutas transpacíficas no encuentra respaldo en la realidad actual del comercio mundial. Asia continúa siendo un actor central en la producción industrial y los intercambios entre ambas orillas del Pacífico siguen representando uno de los principales ejes del transporte marítimo.
Lo que sí empieza a observarse es una modificación en la composición y el recorrido de algunos flujos.
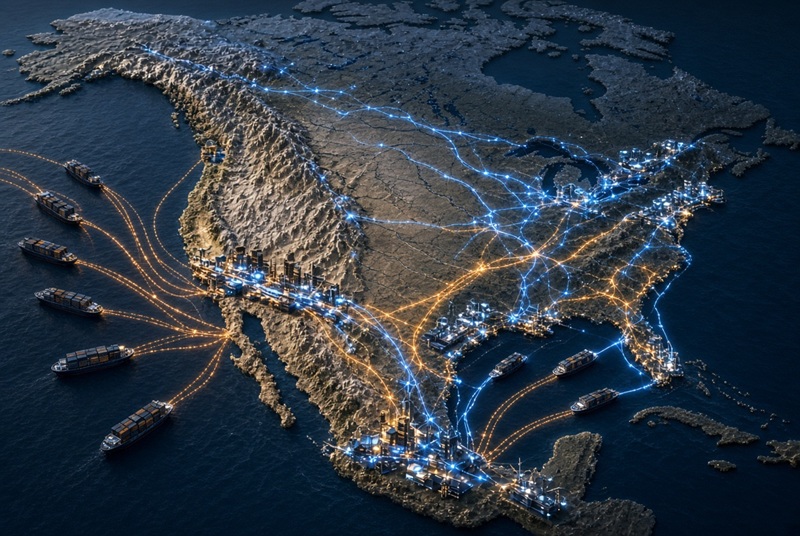
Parte de los bienes que anteriormente ingresaban directamente a Estados Unidos como productos terminados ahora son incorporados a procesos manufactureros regionales. Componentes procedentes de Asia llegan a puertos mexicanos, ingresan en cadenas productivas norteamericanas y posteriormente cruzan la frontera por transporte terrestre para abastecer al mercado estadounidense.
En paralelo, ganan relevancia corredores vinculados a los puertos del Golfo de México y de la costa atlántica estadounidense, acompañando el crecimiento de nuevas inversiones industriales y energéticas.
Más que un repliegue del Pacífico, lo que parece estar ocurriendo es una fragmentación de las rutas y de los nodos logísticos. Las mercancías siguen viajando por mar, pero no necesariamente a través de los mismos recorridos que dominaron la etapa de máxima expansión de la globalización.
Puertos, energía e infraestructura estratégica
La reorganización industrial también está modificando la forma en que se evalúa la competitividad logística de una región.
Durante décadas, los puertos compitieron principalmente por volumen de carga, productividad y conectividad comercial. Hoy comienzan a incorporarse otros factores igualmente determinantes. La proximidad a polos industriales, la conexión ferroviaria, el acceso a corredores terrestres eficientes y la disponibilidad de energía adquieren una importancia creciente a la hora de atraer inversiones.
La expansión de la inteligencia artificial, los centros de datos y la fabricación avanzada está elevando significativamente la demanda energética. Como consecuencia, la disponibilidad de electricidad, agua e infraestructura crítica empieza a condicionar la localización de nuevas actividades productivas tanto como la cercanía a un puerto.
En este escenario, los puertos dejan de ser únicamente plataformas de intercambio comercial para convertirse en piezas de ecosistemas industriales, energéticos y tecnológicos mucho más complejos.
La competencia ya no se limita a captar más contenedores. También involucra la capacidad de integrarse a cadenas productivas de alto valor agregado que demandan infraestructura logística, energía confiable y conectividad multimodal.
El onshoring no es un regreso nostálgico a la vieja industria estadounidense; es un intento de reconstruir capacidades productivas consideradas estratégicas en un mundo donde la seguridad de la cadena de suministro pasó a tener el mismo valor que la eficiencia económica. Para el sector marítimo y portuario, la discusión ya no pasa solamente por dónde se fabrica, sino por cómo esa nueva geografía industrial está redibujando rutas comerciales, inversiones e infraestructuras que durante décadas parecieron inalterables.
Por: Redacción