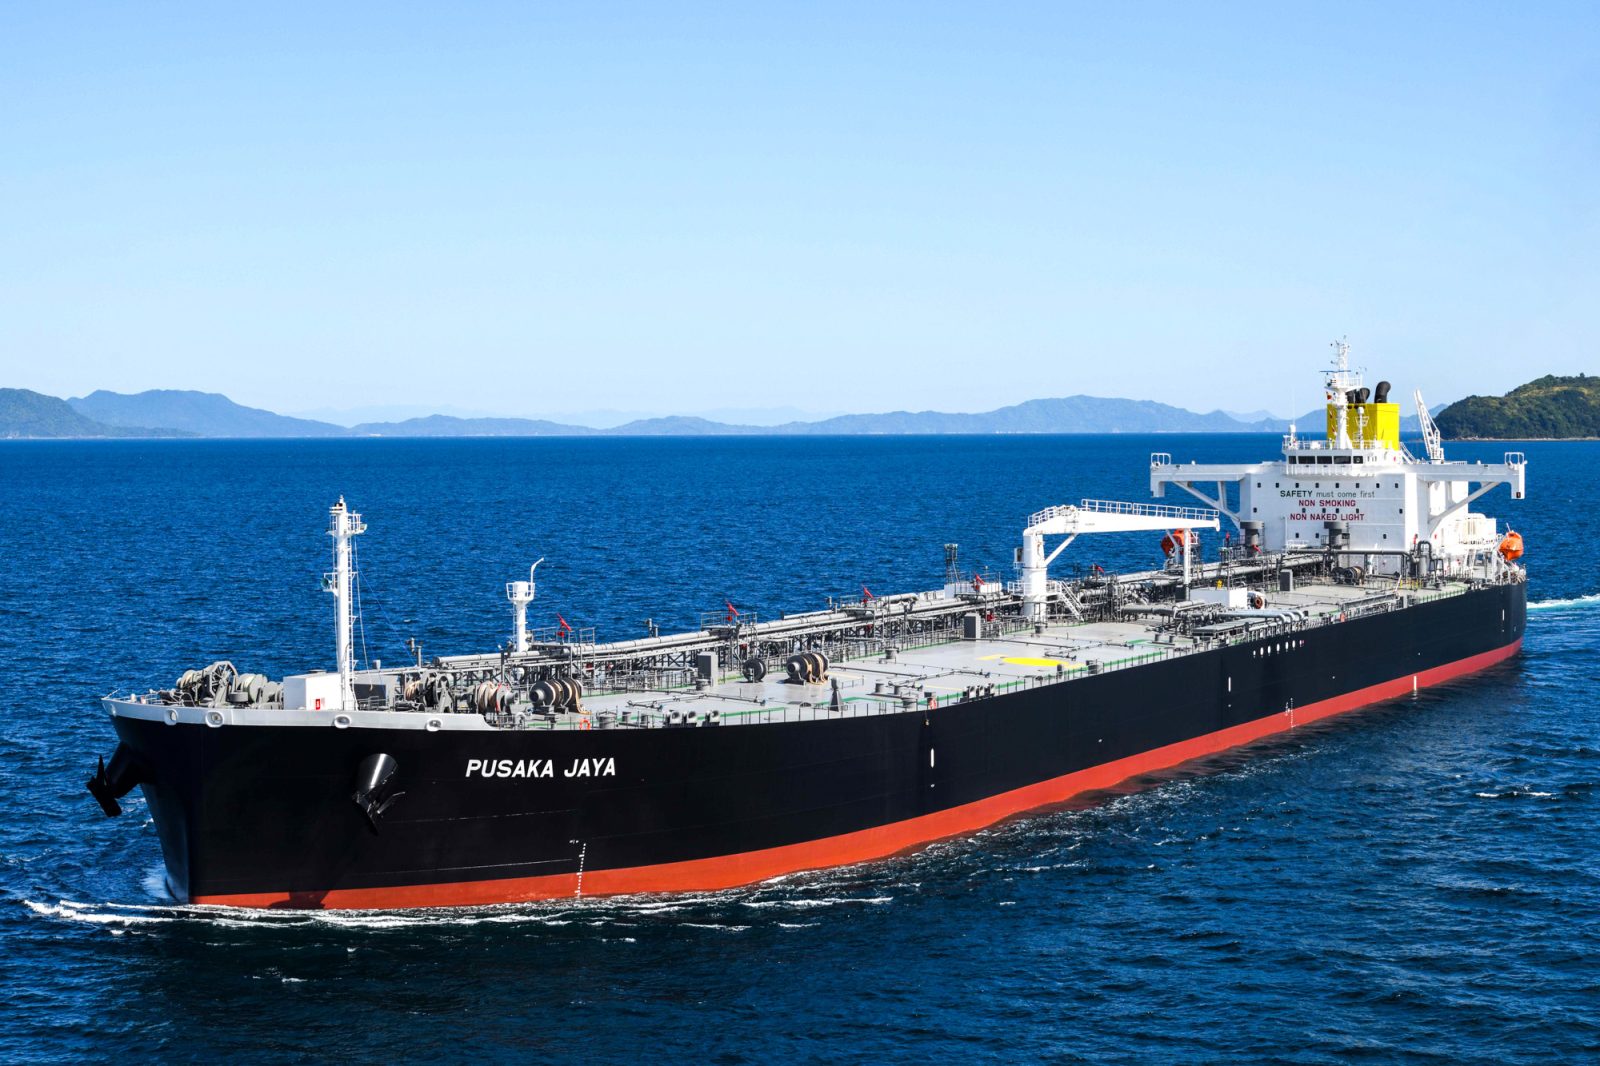
Un Aframax no es un supermayor. Mueve en torno a 80.000–120.000 toneladas de crudo en tramos medianos: Mar del Norte–Continente, Mediterráneo, Caribe, Golfo de México. Cuando ese buque supera los USD 300.000 por día de TCE en el North Sea, el mercado no está diciendo que “todo el petróleo se encareció”. Está diciendo que el crudo de distancias cortas se volvió escaso de barco.
El TCE —time charter equivalent— no es ganancia neta. Es el ingreso diario estimado después de combustible y gastos de viaje. Tampoco es el contrato a un año. En semanas recientes, el period market de Aframax se ubicó cerca de USD 70 mil diarios, mientras el spot de algunas cuencas europeas se disparaba a zona de récord. Confundir las dos cifras es el error más habitual al leer un flash de fletes.
300 mil dólares no es la tarifa del mundo: es el precio de una cuenca ajustada
El Aframax promedio no cobra 300 mil dólares en todas las rutas. A inicios de septiembre, canastas de TCE del segmento estaban muy por debajo de ese pico. El Mar del Norte funciona como termómetro de una geografía puntual: pocos barcos libres, mucha competencia por el mismo tonelaje y un crudo que no puede esperar a un VLCC.
La causa de fondo no es un boom de consumo. Es ineficiencia de flota. El atasco en Hormuz, los desvíos, los ship-to-ship y los viajes más largos retienen a los VLCC. Esa escasez se derrama: el Suezmax hereda carga; el Aframax hereda el tramo corto que nadie quiere dejar sin cubrir. En ese encadenamiento, brokers europeos hablaron de mercados “irracionales” en Suezmax y de Aframax volando en rutas de Mar del Norte y Mediterráneo. El número de 300.000 dólares es el final visible de esa cadena, no el origen.
Por eso “near-record” importa. El shipping tanquero de 2026 ya rompió varios techos históricos por riesgo de guerra, no por un ciclo clásico de demanda. Un pico de cuenca puede durar días. La señal estructural —menos barcos efectivos para la misma tonelada de crudo— dura más.
De Bergen al Río de la Plata: lo que el lector sí debería mirar
El lector de Confluencia no fletea Aframax en el Mar del Norte. Sí vive las consecuencias cuando esa flota se queda en Europa. Menos tonelaje libre en el Atlántico encarece el crudo que sale del Golfo de México y del Caribe. Houston, que en el primer semestre movió un récord de contenedores pero sigue siendo, sobre todo, puerta energética —crudo y refinados concentran más de la mitad del tonelaje del complejo—, opera en ese mismo mercado de tanqueros, no en el de TEU.
El segundo canal es el bunker. Un tanquero caro y un crudo nervioso no se traducen de inmediato en la tarifa de un granelero de Rosario. Se traducen en el costo de mover energía y en la prima de seguro de las rutas que todavía cruzan zonas calientes. En el primer semestre, las exportaciones de GNL de Estados Unidos subieron 23% y Asia duplicó compras, en parte por la disrupción de Ormuz. El mapa del gas también se estiró. El del petróleo, igual.
La Argentina mira el mar por el grano y discute calado. El semestre de contenedores del AMBA y el de la hidrovía siguen siendo el tablero cotidiano. El tablero que se movió esta semana es otro: el del crudo corto. Si el grano viaja en un mercado de fletes que se acomoda y el petróleo viaja en uno que cotiza como activo de escasez, el desbalance no aparece en el ranking de TEU. Aparece en la factura energética y en la disponibilidad de flota para el Atlántico.
El dato de U$S 300.000 es europeo. La pregunta es local: cuando el tanquero mediano se pone por las nubes, ¿quién financia en la Argentina el tramo de la economía que no entra en un contenedor?
Por: Redacción