La transición energética marítima suele presentarse como una carrera entre nuevas tecnologías. Metanol, amoníaco, hidrógeno y combustibles sintéticos ocupan cada vez más espacio en conferencias, estrategias corporativas y proyectos piloto. Sin embargo, cuando llega el momento de firmar contratos de construcción, muchos armadores siguen apostando por el gas natural licuado (LNG).
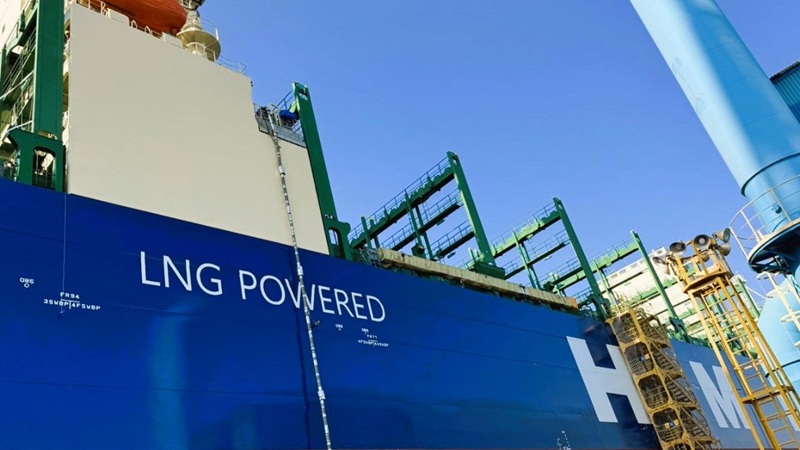
Durante los primeros nueve meses de 2026 se realizaron pedidos para la construcción de 73 nuevos buques LNG, una cifra que refleja el interés sostenido de los operadores por una tecnología que, aunque no es considerada por todos como la solución definitiva, continúa ocupando un lugar relevante en la transición energética marítima.
A primera vista, la tendencia puede resultar contradictoria. Si gran parte de la industria discute sobre combustibles capaces de llevar al transporte marítimo hacia emisiones cada vez más reducidas, ¿por qué siguen creciendo las órdenes para buques impulsados por LNG?
La respuesta probablemente tenga menos relación con la búsqueda del combustible perfecto que con la necesidad de gestionar riesgos en un contexto de incertidumbre tecnológica.
Entre las regulaciones y la rentabilidad
Las compañías navieras enfrentan una situación cada vez más compleja. Por un lado, deben prepararse para regulaciones ambientales más exigentes. Por otro, continúan operando en un negocio donde la eficiencia y la rentabilidad siguen siendo determinantes.
En ese escenario, las inversiones suelen evaluarse desde una lógica pragmática. Los directorios no solamente analizan qué tecnología podría imponerse dentro de veinte años. También observan cuáles son las opciones disponibles hoy, qué infraestructura existe para respaldarlas y qué riesgos financieros implica cada decisión.
Bajo esa lógica, el LNG conserva algunas ventajas difíciles de ignorar. Se trata de una tecnología conocida, con experiencia operativa acumulada y una infraestructura de abastecimiento que, aunque todavía desigual según las regiones, se encuentra más desarrollada que la de muchos de sus potenciales competidores. Eso no significa que la discusión esté cerrada.
Por el contrario, el crecimiento de las órdenes LNG podría interpretarse como una señal de que la industria todavía no ha identificado un combustible capaz de imponerse de forma concluyente sobre el resto.
Una transición que sigue abierta
La evolución de la cartera de nuevos buques muestra que el sector marítimo continúa avanzando hacia una reducción gradual de emisiones, pero también pone de manifiesto las dificultades de una transformación a escala global.
Los combustibles alternativos siguen enfrentando desafíos vinculados a disponibilidad, costos, infraestructura y madurez tecnológica. Mientras esas incertidumbres persistan, muchas compañías parecen optar por soluciones que les permitan adaptarse a las exigencias regulatorias sin asumir riesgos excesivos.
La situación recuerda que la transición energética rara vez avanza mediante saltos bruscos. En numerosos sectores, los cambios suelen desarrollarse a través de tecnologías intermedias que conviven durante años con las alternativas emergentes. Por ahora, el LNG parece ocupar precisamente ese espacio.
La cuestión ya no pasa por determinar si surgirán combustibles más avanzados o con menores emisiones. La verdadera incógnita es cuándo alcanzarán la escala necesaria para competir en costos, disponibilidad y confiabilidad con las opciones actualmente disponibles.
Hasta que esa respuesta aparezca, los armadores seguirán enfrentando el mismo dilema: cumplir objetivos ambientales cada vez más ambiciosos sin perder de vista que los buques que encargan hoy deberán seguir siendo económicamente viables durante gran parte de su vida útil.
Por: Redacción