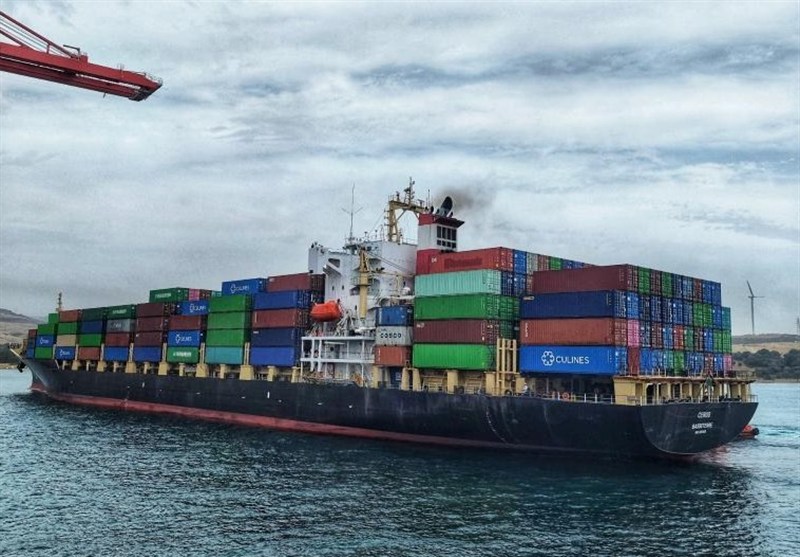
Durante años, el debate sobre la descarbonización marítima giró alrededor de una pregunta: cuál será el combustible que reemplazará al fuel oil en las próximas décadas. La respuesta sigue abierta.
Lo que sí aparece cada vez más claro es que los fabricantes de motores no están esperando a que el mercado encuentre un ganador. Mientras armadores, astilleros y gobiernos evalúan distintas alternativas, los desarrolladores avanzan en paralelo con tecnologías preparadas para operar con metanol, amoníaco, hidrógeno, GNL e incluso etanol.
Los números muestran la magnitud del cambio. Los pedidos de buques preparados para utilizar combustibles alternativos crecieron 57% interanual durante 2026 y alcanzaron 364 unidades hasta octubre. El GNL continúa liderando ampliamente las nuevas órdenes de construcción, aunque otras alternativas empiezan a ganar espacio.
Metanol, amoníaco e hidrógeno avanzan al mismo tiempo
Las novedades técnicas de los últimos meses muestran una industria que apuesta a varias alternativas al mismo tiempo. Uno de los desarrollos más recientes llegó de la mano de Everllence, que completó los primeros ensayos a escala completa de su motor dual-fuel para metanol 175DF-M. La compañía apunta a operar con porcentajes superiores al 95% de metanol y ya registra pedidos para nuevas embarcaciones.
Por su parte, Wärtsilä continúa avanzando con motores dual-fuel alimentados por amoníaco para nuevos gas carriers. Los proyectos incorporan sistemas de reducción de emisiones y buscan acelerar la entrada del amoníaco en aplicaciones comerciales.
Japón, en tanto, mantiene su apuesta por el hidrógeno. Un consorcio integrado por Japan Engine Corporation, Kawasaki Heavy Industries y Yanmar completó pruebas de un motor para grandes buques comerciales que será instalado en un multipropósito de 17.500 toneladas de peso muerto.
A estos desarrollos se suman proyectos híbridos para LNG carriers y nuevos programas de retrofit destinados a adaptar buques existentes a combustibles alternativos.
El costo también entra en la ecuación
La carrera tecnológica no sólo se define por cuestiones ambientales o regulatorias. También se juega en los costos.
Un motor convencional alimentado con fuel oil sigue siendo la referencia para la industria. En el caso del GNL, los motores dual-fuel suelen implicar sobrecostos de entre 10% y 30%, aunque buena parte de la inversión adicional se concentra en los tanques criogénicos y sistemas asociados.
Los motores preparados para operar con metanol muestran incrementos más moderados, generalmente de entre 5% y 15% respecto de una planta propulsora convencional.
La situación es diferente para el amoníaco y el hidrógeno. Ambas tecnologías continúan en etapas más tempranas de desarrollo y requieren equipamientos adicionales vinculados a seguridad, almacenamiento y manejo del combustible. En muchos casos, el principal desafío económico no está en el motor sino en toda la instalación necesaria para hacerlo funcionar.
Por eso, más que una apuesta a un combustible determinado, muchas inversiones actuales parecen orientadas a reducir riesgos.
Nadie quiere apostar a un único combustible
La foto que deja 2026 muestra una industria que ya asumió que deberá cambiar, pero que todavía no sabe exactamente hacia dónde. El GNL conserva una posición dominante en nuevas órdenes de construcción. El metanol continúa sumando proyectos. El amoníaco avanza desde los pilotos hacia aplicaciones comerciales. El hidrógeno acumula pruebas y desarrollos industriales.
Y el etanol empieza a aparecer como una alternativa a seguir en determinados segmentos del mercado.
Más que una carrera con un líder claro, el escenario actual se parece a una competencia abierta. Las compañías no están invirtiendo en una sola tecnología. Están construyendo opciones. Y esa estrategia explica buena parte de lo que ocurre hoy en los astilleros.
Mientras el mercado sigue buscando cuál será el combustible dominante de la próxima generación de buques, los fabricantes prefieren llegar preparados a todos los escenarios posibles.
Por: Redacción