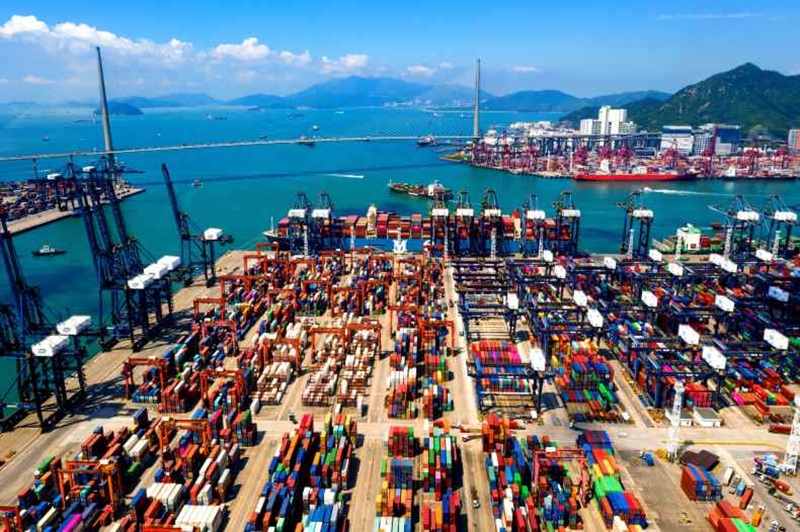
Durante décadas, Hong Kong fue un emblema de eficiencia portuaria y conectividad internacional. En 2010, ocupaba el tercer puesto mundial en tráfico de contenedores, con más de 23 millones de TEUs movilizados. Su ubicación estratégica y su infraestructura de aguas profundas lo posicionaban como actor clave en las rutas Este-Oeste.
Sin embargo, el crecimiento sostenido de puertos chinos continentales como Shanghai, Ningbo-Zhoushan y Shenzhen, sumado a la consolidación de alianzas navieras que priorizan recaladas directas en China continental, comenzó a erosionar su protagonismo. En 2024, el volumen cayó a 13,6 millones de TEUs, marcando una pérdida superior al 40% en menos de quince años. Hong Kong quedó fuera del top 10 global y enfrenta una pérdida estructural de competitividad.
Salida de navieras y clima de incertidumbre
A la caída operativa se suma un fenómeno más reciente: la salida discreta de grandes navieras que comienzan a desregistrar buques y trasladar operaciones fuera de Hong Kong. Según reportes internacionales, el temor a sanciones en caso de escalada entre China y Estados Unidos —especialmente en torno a Taiwán— ha llevado a varias compañías a activar planes de contingencia.
Aunque los nombres no se han difundido oficialmente, se estima que el movimiento afecta a buques registrados bajo bandera de Hong Kong y a operadores con exposición directa al riesgo geopolítico. La pérdida de confianza operativa se traduce en menos recaladas, menor conectividad y una caída en la participación regional.
Desafíos para la gobernanza portuaria
El desafío es doble: sostener la operatividad en un entorno cambiante y redefinir el rol del puerto en un mapa logístico cada vez más fragmentado. La resiliencia institucional, la neutralidad operativa y la capacidad de adaptación serán claves para evitar que el ocaso de este coloso se transforme en un retiro definitivo del tablero marítimo global.
Por: Redacción