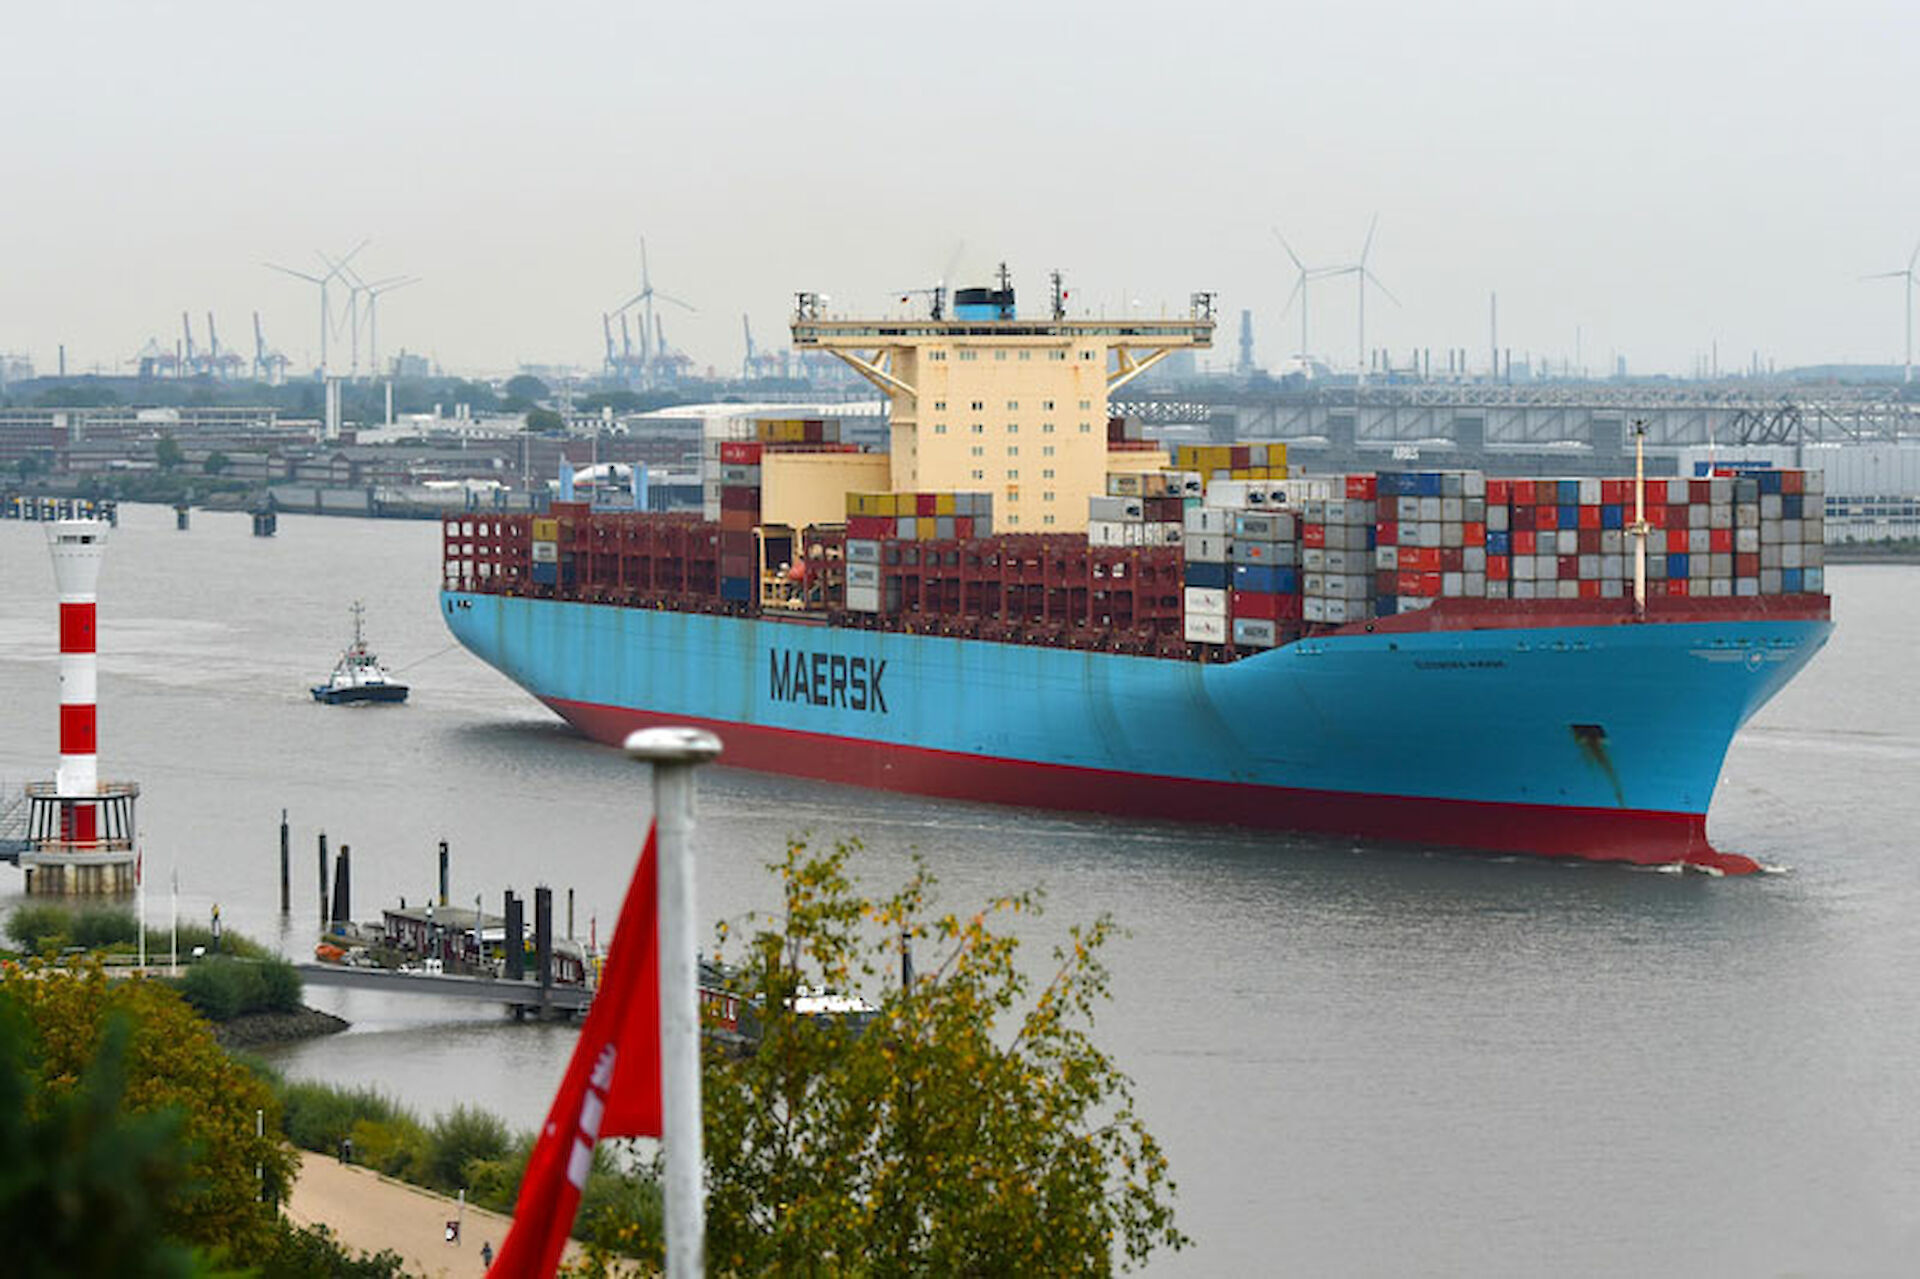
La confirmación por parte de AP Moller-Maersk de un nuevo programa de construcción de 26 grandes portacontenedores podría parecer, en principio, una noticia más dentro del ciclo habitual de renovación de flota de las grandes navieras. Sin embargo, observada en perspectiva, la decisión parece ofrecer una señal mucho más relevante sobre el estado actual de la transición energética marítima.
Los nuevos buques, previstos para incorporarse entre 2029 y 2030, estarán equipados con motores dual fuel capaces de operar con gas licuado, un dato que adquiere especial relevancia tratándose de la compañía que durante los últimos años se convirtió en el principal promotor global del metanol como combustible alternativo para la navegación de contenedores.
Más que un simple pedido de nuevas construcciones, el movimiento parece reflejar un cambio de enfoque en una industria que comienza a convivir con una incómoda realidad: nadie puede afirmar con certeza cuál será el combustible dominante de la descarbonización marítima durante la próxima década.
Del metanol como apuesta al multicarburante como estrategia
Entre 2021 y 2023, Maersk lideró la narrativa del metanol verde. La empresa ordenó sucesivas series de buques preparados para operar con ese combustible, impulsó acuerdos de abastecimiento y se transformó en la referencia obligada cada vez que el sector discutía alternativas para reducir emisiones. Sin embargo, a partir de 2024 el mensaje comenzó a modificarse.
La propia naviera pasó a hablar de un futuro «multifuel» y anunció programas de renovación de flota que combinan tecnologías preparadas para operar con metanol y con gas licuado. Posteriormente confirmó la construcción de 20 nuevos portacontenedores dual fuel y ahora suma otras 26 unidades de gran porte.
El cambio no implica necesariamente un abandono del metanol. Pero sí parece evidenciar que las grandes navieras están sustituyendo las apuestas exclusivas por estrategias más flexibles.
Cuando las dudas de BIMCO llegan a las decisiones de inversión
Hace pocos días, Confluencia Portuaria analizó las reservas expresadas por BIMCO respecto de algunos aspectos del acuerdo global de descarbonización marítima impulsado en el ámbito de la OMI.
La preocupación de fondo no giraba alrededor de los objetivos ambientales, sino de la incertidumbre que todavía rodea a la implementación práctica de la transición energética. Ese debate parece empezar a reflejarse también en las decisiones empresariales.
Porque la descarbonización no depende únicamente de la construcción de nuevos buques. También requiere disponibilidad global de combustibles alternativos, infraestructura de abastecimiento, señales regulatorias estables y modelos económicos capaces de sostener inversiones multimillonarias durante décadas.
En ese contexto, la diversificación tecnológica aparece menos como una renuncia y más como una forma de gestión del riesgo.
La nueva prioridad: comprar flexibilidad
Quizás el cambio más importante sea conceptual. Durante la primera etapa de la transición energética, gran parte del sector buscó identificar al combustible ganador. Hoy la lógica parece diferente.
Las grandes navieras ya no buscan adivinar quién vencerá en la carrera entre metanol, bio-GNL u otras alternativas emergentes. Buscan construir flotas capaces de adaptarse a cualquiera de esos escenarios.
Visto desde esa perspectiva, los 26 nuevos buques de Maersk podrían representar algo más que capacidad de transporte adicional. Podrían ser una señal de que la industria marítima está entrando en una segunda etapa de la descarbonización: una fase donde la flexibilidad tecnológica y comercial pesa tanto como los objetivos ambientales.
Y donde la pregunta ya no es qué combustible dominará el futuro, sino quién estará mejor preparado para navegar la incertidumbre hasta que ese futuro finalmente se defina.
Director en Confluencia Portuaria