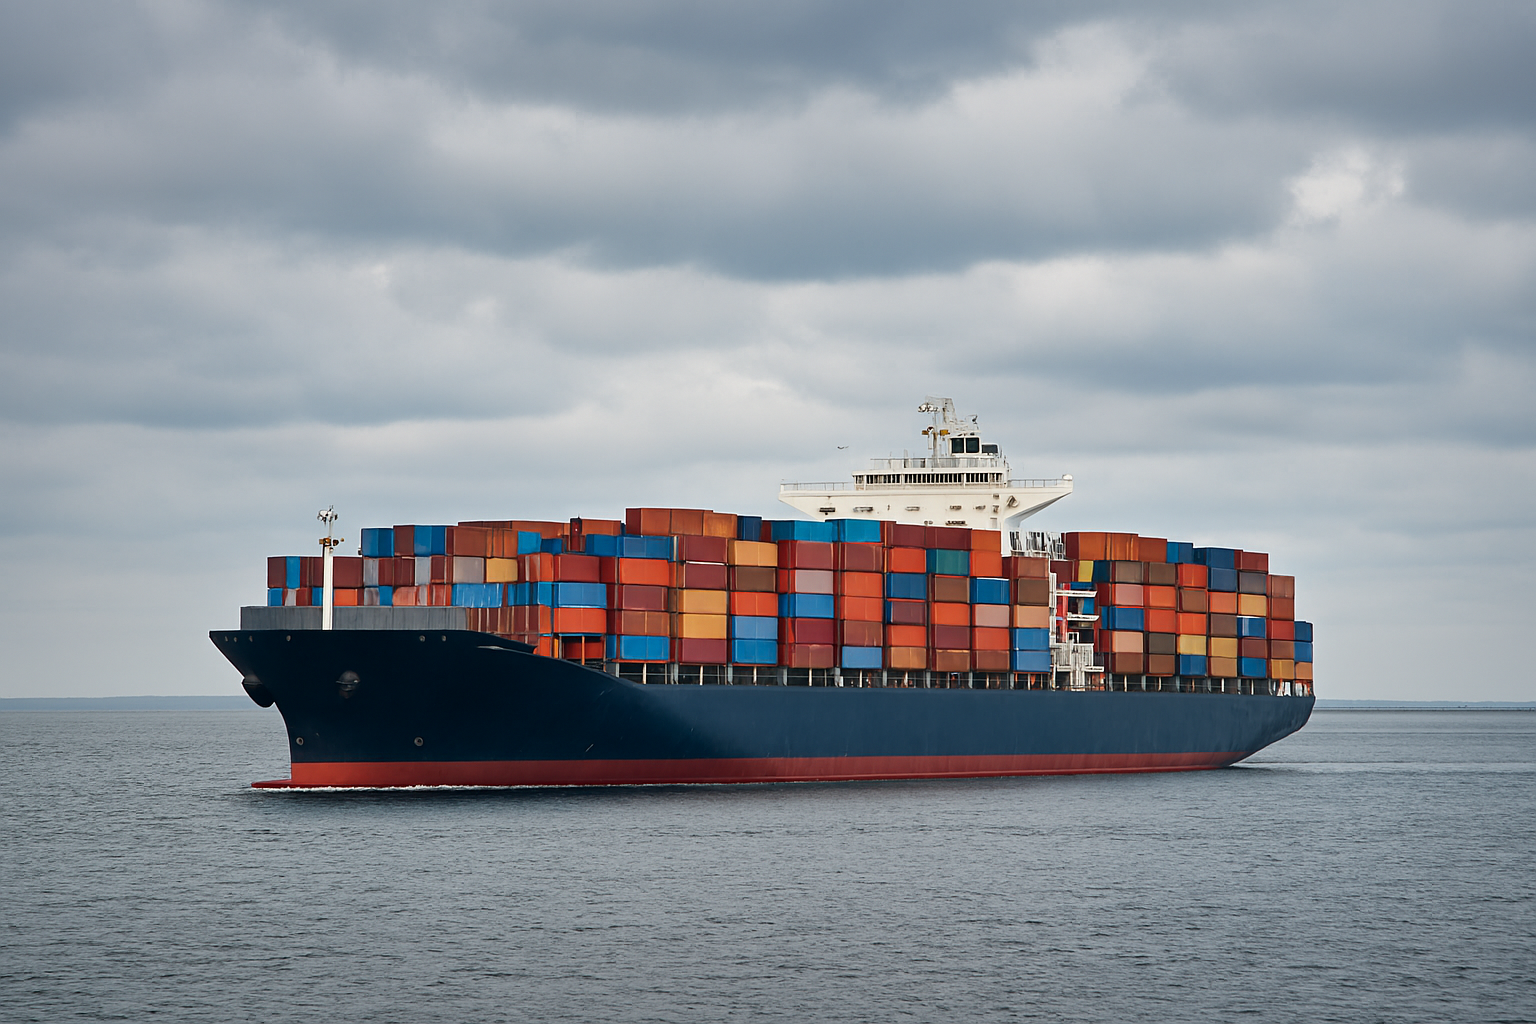
Según el último informe de Braemar’s Container Fleet Statistics, durante el primer semestre de 2025 se ordenaron 2,3 millones de TEU en nueva capacidad, apenas por debajo del récord de 3,8 millones de TEU del segundo semestre de 2024. El total de órdenes en curso asciende a 9,6 millones de TEU, lo que representa más del 30% de la flota activa mundial.
Mientras tanto, la actividad de desguace (scrapping) se encuentra en mínimos históricos, lo que agrava el desbalance entre oferta y demanda.
Tarifas en caída libre
A pesar de que los volúmenes portuarios globales se mantienen altos, las tarifas de flete continúan cayendo. El FreightWaves Report de septiembre de 2025 señala que los precios por contenedor han registrado la mayor baja trimestral en casi 20 años. Fitch Ratings, por su parte, cambió su perspectiva para el sector naviero de “neutral” a “deteriorada”, anticipando una caída significativa de beneficios.
En su presentación de resultados del tercer trimestre, el CEO de Maersk, Vincent Clerc, reconoció que el mercado enfrenta un “invierno operativo” y que la compañía está lista para vender buques y ajustar operaciones si la situación se agrava. Aunque el volumen transportado creció, los ingresos por flete cayeron, y la rentabilidad se sostuvo solo gracias a medidas proactivas de eficiencia.
Reflexión: ¿nadie lo vio venir?
Con salarios de siete cifras y acceso a modelos predictivos avanzados, cuesta creer que las grandes navieras no hayan previsto este desenlace. Pero la lógica de expansión —alimentada por la euforia postpandemia y la presión por no quedarse atrás— terminó imponiéndose sobre la prudencia.
La paradoja es clara: la eficiencia extrema, sin visión de largo plazo, genera su propia ineficiencia. Más barcos, más contenedores, más automatización… y ahora, más capacidad ociosa, más presión sobre los márgenes y más incertidumbre.
¿Y ahora qué?
El sector enfrenta una encrucijada. O se reorganiza con criterios de resiliencia y sostenibilidad, o seguirá atrapado en ciclos de sobreinversión y ajuste. La logística no puede pensarse solo en términos de volumen y velocidad: necesita pausa, estrategia y memoria. En Confluencia Portuaria seguiremos analizando estos procesos con mirada crítica y datos concretos. Porque pensar también es parte de navegar.
Director en Confluencia Portuaria